Vergi adaleti…
Son yıllarda ekonomi yönetiminin en çok kullandığı kavramlardan biri.
Ama vatandaş artık söze değil, rakamlarla kendi hayatı arasındaki farka bakıyor.
Çünkü maaşı daha eline geçmeden vergisi kesiliyor.
Markete gittiğinde vergi ödüyor.
Faturasını ödediğinde vergi ödüyor.
Akaryakıt aldığında vergi ödüyor.
Temel ihtiyaçlarını karşılarken bile vergi yüküyle karşılaşıyor.
Sonra karşısına çıkılıyor:
“Vergi adaletinde ilerleme sağlandı.”
İyi de…
Bu adalet kimin cebinde hissediliyor?
12,4 TRİLYON LİRALIK VERGİ ÇARKI
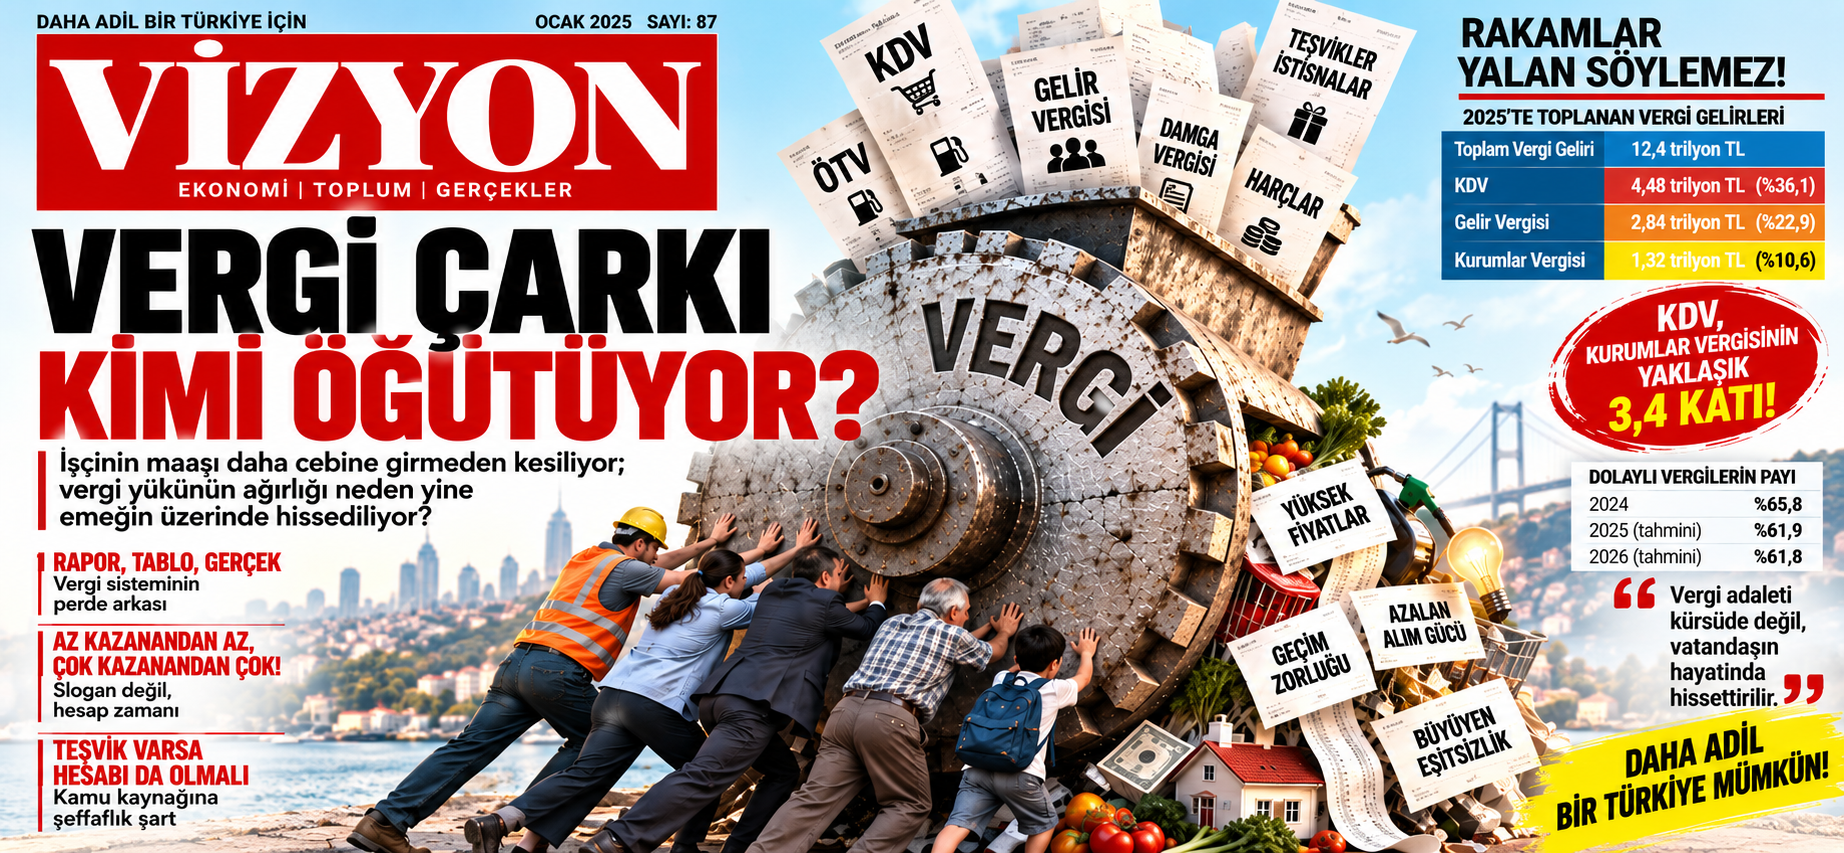
2025 yılında Türkiye'de yaklaşık 12,4 trilyon TL vergi geliri toplandı.
Bu devasa pastanın dağılımına baktığımızda çarpıcı bir tablo ortaya çıkıyor.
KDV: 4,48 trilyon TL.
Toplam vergi gelirlerinin yaklaşık %36,1'i.
Gelir vergisi: 2,84 trilyon TL.
Toplamın yaklaşık %22,9'u.
Kurumlar vergisi: 1,32 trilyon TL.
Toplam vergi gelirleri içindeki payı yaklaşık %10,6.
Ve işte en çarpıcı karşılaştırma:
Devletin topladığı KDV, kurumlar vergisinin yaklaşık 3,4 katı!
Bu rakam tek başına “şirketler az, işçiler çok vergi ödüyor” demeye yetmez.
Ama bize vergi sisteminin önemli bir gerçeğini gösterir:
Tüketim üzerinden alınan KDV'nin ağırlığı son derece yüksek.
Daha da çarpıcı olanı:
Gelir vergisi + KDV = 8,64 trilyon TL.
Bu iki kalem tek başına toplam vergi gelirlerinin yaklaşık %69,7'sini oluşturuyor.
Yani devletin topladığı her 100 liralık verginin yaklaşık 70 lirası gelir vergisi ve KDV üzerinden geliyor.
İşte vatandaşın sorması gereken soru tam burada:
VERGİ ÇARKI KİMİ ÖĞÜTÜYOR?
DOLAYLI VERGİLERİN AĞIRLIĞI ORTADA
Hazine ve Maliye Bakanlığı verilerine göre dolaylı vergilerin toplam vergi gelirleri içindeki payı 2024 yılında %65,8 oldu.
2025 tahmini %61,9, 2026 tahmini ise %61,8 olarak öngörüldü.
Yani vergi sisteminin önemli bir bölümü hâlâ tüketim üzerinden toplanıyor.
Vatandaşın gelirini kazandığında vergiyle karşılaşması yetmiyor.
O gelirle yaptığı harcamada da vergiyle karşılaşıyor.
Kazandığında vergi, harcadığında vergi!
İşte vatandaşın hissettiği yük tam olarak burada.
Çünkü dar gelirli bir aile kazandığı paranın çok daha büyük bölümünü zorunlu ihtiyaçlarına harcamak zorunda.
Yüksek gelirli bir ailenin ise aynı ihtiyaçların toplam harcamaları, gelirinin çok daha küçük bir bölümünü oluşturabilir.
Dolayısıyla aynı tüketim vergisi, farklı gelir gruplarının bütçesinde aynı ağırlığı yaratmaz.
Vergi oranı aynı olabilir; vatandaşın sırtındaki yük aynı değildir.
İŞÇİNİN MAAŞI SAYDAM, VERGİSİ PEŞİN!
Ücretlinin gelirini takip etmek kolaydır.
Bordrosu vardır.
Maaşı bellidir.
Kesintisi bellidir.
Vergisi bellidir.
İşçi daha parasını kullanmadan vergi kesilir.
Devlet alacağını bekletmez.
Ama vergi adaletini konuşuyorsak mesele yalnızca ücretlinin vergisini tahsil etmek değildir.
Asıl mesele bütün gelir kaynaklarının ve bütün vergi avantajlarının birlikte değerlendirilmesidir.
Yüksek gelirlerin toplam vergi yükü nedir?
Sermaye gelirleri nasıl vergilendiriliyor?
Büyük şirketlerin yararlandığı istisna ve indirimlerin maliyeti nedir?
Teşviklerin kamu bütçesine etkisi ne kadardır?
Devlet hangi alanlarda vergiden vazgeçmektedir?
Vatandaşın istediği şey gayet basit:
ŞEFFAFLIK.
KDV, KURUMLAR VERGİSİNİN 3,4 KATIYSA SORU SORMAYALIM MI?
Bir düşünün:
2025'te yaklaşık 4,48 trilyon TL KDV tahsil edilmiş.
Kurumlar vergisi ise yaklaşık 1,32 trilyon TL.
Aradaki fark:
Yaklaşık 3,4 kat.
Buradan şirketlerin veya sermayenin toplamda şu kadar vergi ödediği sonucu çıkarılamaz.
Ama şu soru son derece meşrudur:
Vergi gelirlerinin bu dağılımı, tüketim üzerindeki vergi yükünün ağırlığını göstermiyor mu?
İşte tartışılması gereken budur.
Çünkü vergi adaleti yalnızca “devlet ne kadar topladı?” sorusu değildir.
Asıl soru:
“DEVLET BU PARAYI KİMDEN VE HANGİ YOLLA TOPLADI?”
2002'DEN BUGÜNE DEĞİŞEN NE?
2002 yılında kurumlar vergisinin toplam vergi gelirleri içindeki payı yaklaşık %9,3 seviyesindeydi.
2025'te bu oran yaklaşık %10,6.
KDV'nin payı ise 2002'de yaklaşık %34,2 iken 2025'te toplam KDV'nin payı yaklaşık %36,1 seviyesinde.
Bu rakamlar, vergi sistemindeki yapısal tartışmayı ortadan kaldırmıyor.
Tam tersine daha önemli bir soruyu gündeme getiriyor:
Türkiye'nin vergi sistemi neden hâlâ tüketim vergilerinin bu kadar güçlü olduğu bir yapıya sahip?
**“AZ KAZANANDAN AZ, ÇOK KAZANANDAN ÇOK” SADECE SLOGAN OLMAMALI
Vergi adaletinin temel tartışması burada.
Az kazanandan az.
Çok kazanandan çok.
Ama bunu söylemek yetmez.
Rakamları ortaya koymak gerekir.
Kim ne kadar kazanıyor?
Kim ne kadar vergi ödüyor?
Hangi gelir türü ne ölçüde vergilendiriliyor?
Hangi istisna uygulanıyor?
Hangi teşvik ne kadar kamu kaynağına mal oluyor?
Kim ne kadar vergi avantajından yararlanıyor?
Vatandaş bunları bilmek istiyor.
Çünkü vatandaşın cebinden çıkan verginin hesabı nasıl soruluyorsa, kamu adına vazgeçilen verginin hesabı da sorulabilmelidir.
TEŞVİK VARSA HESABI DA OLMALI
Üretim teşvik edilsin.
İhracat desteklensin.
Yatırım yapılsın.
İstihdam artırılsın.
Bunların hepsi tartışılabilir ekonomik politika araçlarıdır.
Ama kamu kaynağı kullanılıyorsa hesap da açık olmalıdır.
Ne kadar teşvik verildi?
Kime verildi?
Hangi şartlarla verildi?
Devlete maliyeti ne oldu?
Karşılığında ne üretildi?
Kaç kişiye istihdam sağlandı?
Milletin parasına “teşvik” demek yetmez; hesabını da vermek gerekir.
VERGİ ADALETİ VATANDAŞIN MUTFAĞINDA TEST EDİLİYOR
Ekonomi yönetimi tablolar yayınlayabilir.
Raporlar hazırlayabilir.
Sunumlar yapabilir.
Ama vatandaşın kendi hesabı daha basit:
Maaşım ne kadar?
Kiram ne kadar?
Markete ne kadar ödüyorum?
Faturalar ne kadar?
Ay sonunda elimde ne kalıyor?
Vatandaşın ekonomik gerçekliği budur.
Bu nedenle vergi adaletini konuşurken sadece kamu gelirlerine değil, vatandaşın kullanılabilir gelirine de bakmak gerekir.
ARTIK VATANDAŞ “ADALET SAĞLANDI” SÖZÜNÜN HESABINI İSTİYOR
Vergi adaleti diyorsanız:
Kimin ne kadar ödediğini açıklayın.
Vergi istisnalarının maliyetini açıklayın.
Teşviklerin hesabını açıklayın.
Dolaylı vergilerin toplam yükünü açıklayın.
Yüksek gelir ve servetin vergilendirilmesini açıkça tartışın.
Çünkü vatandaş kendi payına düşeni zaten görüyor.
Bordrosunda görüyor.
Market fişinde görüyor.
Faturasında görüyor.
Akaryakıt pompasında görüyor.
Vatandaşın görmediği tek şey, bütün bu yükün toplumun farklı kesimleri arasında nasıl dağıldığıdır.
İşte o tabloyu da devlet açıkça göstermelidir.
SON SÖZ: VERGİ ÇARKI DÖNÜYOR
2025'te 12,4 trilyon TL'lik bir vergi çarkı döndü.
KDV'den 4,48 trilyon TL geldi.
Gelir vergisinden 2,84 trilyon TL geldi.
Kurumlar vergisinden 1,32 trilyon TL geldi.
Gelir vergisi ve KDV birlikte yaklaşık 8,64 trilyon TL'ye ulaştı.
Dolaylı vergilerin toplam vergi gelirleri içindeki payı ise hâlâ %60'ın üzerinde.
Bütün bunlar bize şunu söylüyor:
Vergi adaleti tartışması bitmiş değildir.
Tam tersine, rakamlar bize daha fazla soru sorma zorunluluğu getiriyor.
Çünkü mesele devletin vergi toplaması değil.
Mesele, verginin yükünün nasıl dağıldığıdır.
İşçinin maaşından kesilen vergi de hesaba katılmalı.
Vatandaşın tüketirken ödediği vergi de.
Şirketlerin ödediği kurumlar vergisi de.
Yüksek gelirlerin vergisi de.
İstisnalar ve teşvikler de.
Servetin vergilendirilmesi de.
Hepsi aynı tabloda görülmeli.
Çünkü vergi adaleti, en kolay tahsil edilenden en kolay vergi almak değildir.
Vergi adaleti;
herkesin gücü ölçüsünde katkı yaptığı,
temel ihtiyaçların üzerindeki yükün hafifletildiği,
istisnaların şeffaf olduğu,
teşviklerin hesabının verildiği
ve vatandaşın ödediği verginin nereye gittiğini görebildiği bir sistemdir.
Ve bugün sorulması gereken soru hâlâ aynı:
VERGİ ÇARKI KİMİ ÖĞÜTÜYOR?
Çark dönüyor. Vergi toplanıyor.
Peki yük adil mi dağılıyor?
İşte bunun cevabını vatandaş artık sözle değil, rakamla görmek istiyor.