MERSİN SORUŞTURMASI:
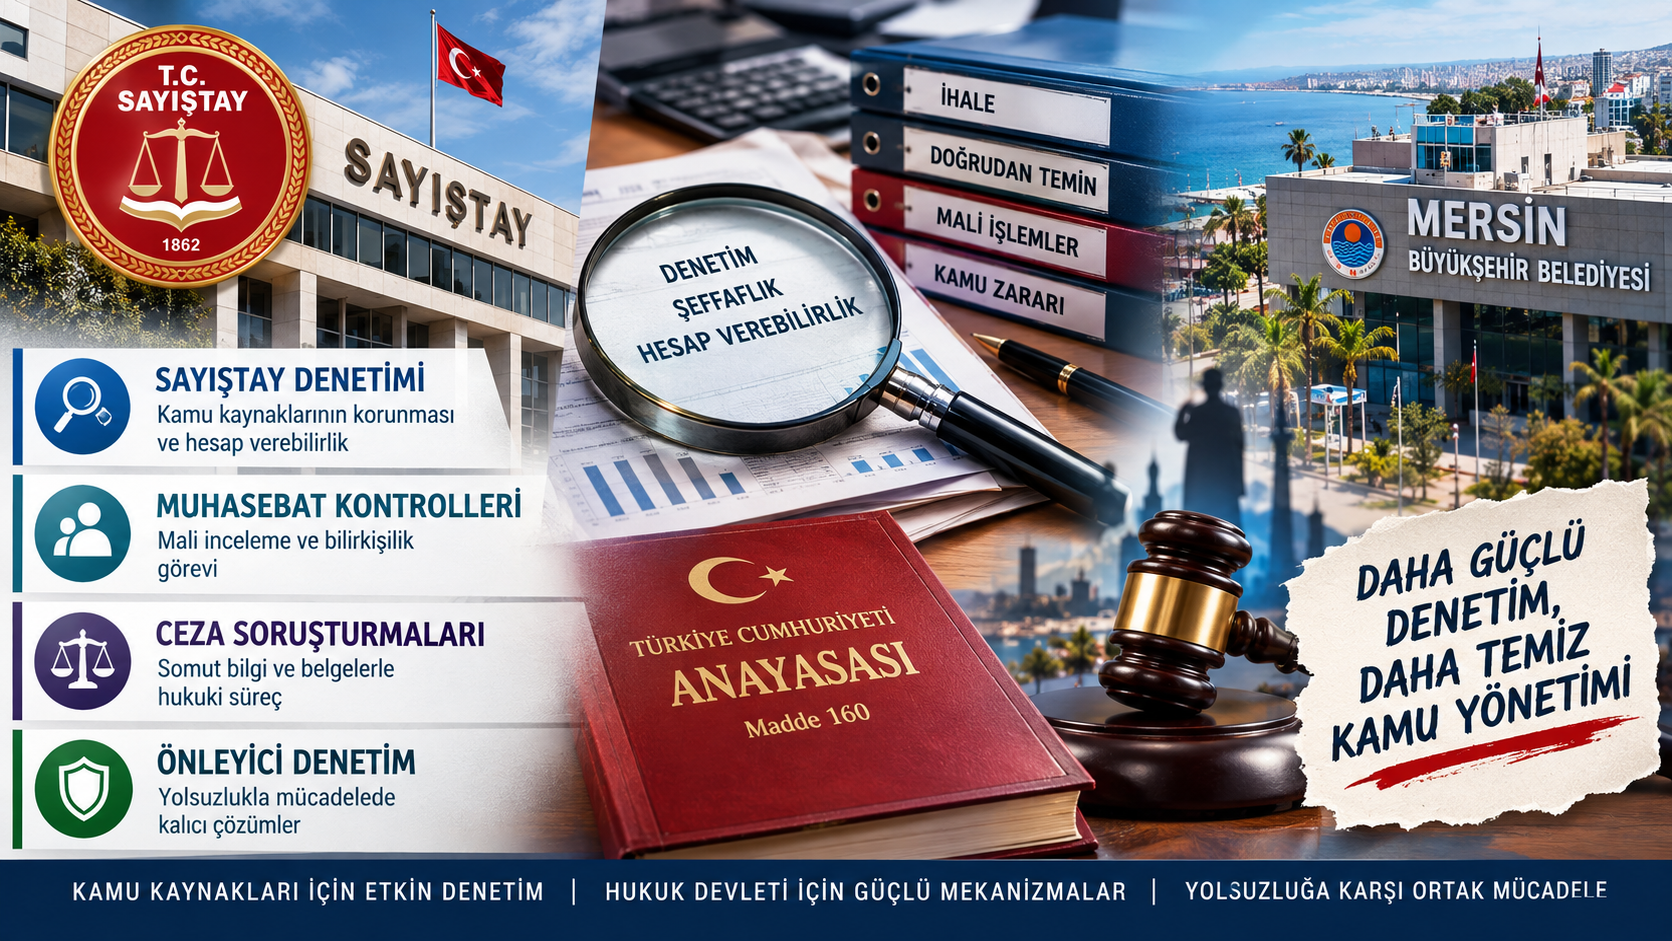
SAYIŞTAY DENETİMİ VE BİLİRKİŞİLİK
Mahmut Esen'in analizi, değerlendirme ve katkılarla…
Zaman zaman değerli analizlerine yer verdiğim, Mülkiye'nin duayen isimlerinden Mülkiye Başmüfettişi Mahmut Esen, bu kez belediyelerin mali işlemlerinin denetimi ve ceza soruşturmalarında bilirkişilik konusunu ele alan önemli bir değerlendirmesini benimle paylaştı.
Esen'in, Mersin Büyükşehir Belediyesi ve bazı ilçe belediyelerine yönelik soruşturmalar üzerinden Sayıştay denetiminin işlevini, Muhasebat kontrolörlerinin bilirkişilik görevini ve yolsuzlukla mücadelede denetim mekanizmalarının önemini irdelediği bu analizini değerli bulduğum için siz kıymetli okuyucularımla paylaşmak istedim.
Analizi, kendi değerlendirme ve kanaatlerimi de ekleyerek yayına hazırladım.
Çünkü konunun yalnızca hukuki değil, aynı zamanda kamu yönetiminin işleyişi, kamu hizmetlerinin sürekliliği ve hukuki güvenlik açısından da önemli olduğunu düşünüyorum.
Sözü uzatmadan, Mahmut Esen'in analizini ve konuya ilişkin değerlendirmelerimi sizlerle paylaşıyorum.
MERSİN SORUŞTURMASI:
SAYIŞTAY DENETİMİ VE BİLİRKİŞİLİK
Mahmut ESEN
1. Mersin soruşturması ve bilirkişilik tartışması
Basına yansıyan haberlerden, Mersin Büyükşehir Belediyesi ile Yenişehir ve Mezitli belediyelerine yönelik soruşturma kapsamında, ihale ve doğrudan temin yoluyla gerçekleştirilen bazı alımlara ilişkin dosyaların Muhasebat Genel Müdürlüğünce incelendiği ve bu incelemeler sonucunda bilirkişi raporu düzenlendiği anlaşılmaktadır.
DW Türkçe'nin haberine göre, belediyelere yönelik soruşturma kapsamında dört şirkete ait toplam 314 ihale ve doğrudan temin dosyasına el konulmuş; dosyalar Muhasebat Genel Müdürlüğüne gönderilmiş ve hazırlanan bilirkişi raporunda bazı işlemlere ilişkin usulsüzlük iddialarına yer verilmiştir.
Bu gelişmeler, belediyelerin mali işlemlerinin denetimi, kamu zararının tespiti ve ceza soruşturmalarında bilirkişilik görevinin yerine getirilmesi konularını yeniden gündeme getirmiştir.
Burada üzerinde durulması gereken temel mesele, ceza soruşturmalarında bilirkişi görevlendirilip görevlendirilemeyeceği değil; görevlendirilen kişilerin uzmanlıklarının, incelemenin kapsamının ve raporların dayandığı bilgi ve belgelerin yeterliliğinin nasıl değerlendirileceğidir.
2. Muhasebat Genel Müdürlüğünün görev alanı ve bilirkişilik yeterliliği
Muhasebat Genel Müdürlüğünün temel görevleri arasında devlet muhasebesinin standartlara uygun biçimde yürütülmesi, muhasebe kayıtlarının tutulması, mali raporların hazırlanması ve mali istatistiklerin yayımlanması bulunmaktadır.
Genel Müdürlüğün ve muhasebat kontrolörlerinin görev alanı ağırlıklı olarak merkezi yönetim kapsamındaki kamu idareleri ve bunlara bağlı döner sermaye işletmeleriyle ilişkilidir. Bununla birlikte, kontrolörlerin belediyelerle ilgili hiçbir inceleme yapamayacağı sonucuna da varılmamalıdır.
Muhasebat Genel Müdürlüğünün 2025 yılı Birim Faaliyet Raporu, kontrolörlerce gerçekleştirilen denetim ve incelemelerin yanı sıra Cumhuriyet başsavcılıklarının görevlendirmeleri üzerine bilirkişi raporları da düzenlendiğini göstermektedir.
Raporda, yıl içinde 390 birimde denetim yapıldığı, belediyelerin de aralarında bulunduğu 279 birimde tasarruf tedbirleri kapsamında incelemelerde bulunulduğu, ayrıca 79 mal müdürlüğü ile 19 farklı birimde inceleme gerçekleştirildiği belirtilmektedir. Yıl içinde Cumhuriyet başsavcılıklarının görevlendirmeleri üzerine 55 bilirkişi raporu düzenlendiği ve yıllık program kapsamında toplam 673 milyon TL tutarında mali tespitte bulunulduğu da raporda yer alan bilgiler arasındadır.
Bu veriler, kontrolörlerin farklı nitelikte incelemeler yürüttüğünü ortaya koymaktadır. Ancak söz konusu istatistiklerden hareketle, kontrolörlerin belediyelerin bütün mali işlemlerini inceleme konusunda yeterli ya da yetersiz oldukları yönünde kesin bir sonuca ulaşmak mümkün değildir.
Önemli olan, özellikle karmaşık ihale süreçleri, doğrudan temin uygulamaları, yaklaşık maliyet hesaplamaları, rekabet koşulları ve kamu zararı iddiaları gibi teknik konularda bilirkişi olarak görevlendirilen kişilerin somut olayla ilgili bilgi ve deneyime sahip olmalarıdır.
Dolayısıyla bilirkişilik görevlendirmelerinde yalnızca mesleki unvanın veya kurum aidiyetinin yeterli görülmemesi; kişinin uzmanlık alanının, deneyiminin ve inceleme konusu işlemlere ilişkin teknik yeterliliğinin ayrıca değerlendirilmesi gerekir.
3. Belediyelerin mali işlemlerinin denetiminde Sayıştayın anayasal konumu
Anayasa'nın 160. maddesi uyarınca, mahallî idarelerin hesap ve işlemlerinin denetimi ve kesin hükme bağlanması Sayıştay tarafından yapılmaktadır.
Sayıştay, belediyelerin mali işlemlerini mevzuat ve denetim standartları çerçevesinde inceler. Bu çalışmalar, kamu kaynaklarının kullanımının denetlenmesi, hesap verebilirliğin sağlanması ve mali sorumlulukların belirlenmesi bakımından temel bir işleve sahiptir.
6085 sayılı Sayıştay Kanunu'nun 78. maddesi de denetim ve incelemeler sırasında suç teşkil eden bir fiile rastlanması durumunda izlenecek usulü düzenlemektedir. Buna göre ilgili denetçi, delilleri tespit ederek durumu Sayıştay Başkanlığına bildirir; kanunda öngörülen değerlendirme sürecinin ardından gerekli görülmesi hâlinde dosyanın ilgili kamu idaresine veya Cumhuriyet savcılığına gönderilmesi sağlanır.
Bu düzenlemeler, Sayıştay denetimi ile ceza soruşturması arasındaki ilişkinin mevzuat çerçevesinde yürütülmesini gerekli kılmaktadır.
Öte yandan, Sayıştay denetiminin yapılmış olması, belediyelerin bütün işlemlerinin ceza soruşturması kapsamında yeniden incelenmesine engel değildir. Mali denetim ve hesap yargılaması ile ceza soruşturması farklı amaçlara ve değerlendirme ölçütlerine sahiptir.
Bununla birlikte, daha önce denetlenmiş bir mali işlem hakkında ceza soruşturması sırasında farklı bir sonuca ulaşıldığında, önceki denetimin kapsamının, bulgularının ve yeni tespitlerin dayanaklarının birlikte değerlendirilmesi önem taşımaktadır.
Sayıştay denetimlerinin göz ardı edilmesi veya önceki bulgularla sonraki tespitler arasındaki farklılıkların açıklanmaması, kamu mali yönetiminde hukuki güvenlik ve hesap verebilirlik bakımından sorunlara yol açabilir.
Bu nedenle, belediyelerin mali işlemlerine ilişkin ceza soruşturmalarında Sayıştayın uzmanlığından ve mevcut denetim bulgularından gerektiği ölçüde yararlanılmalı; farklı değerlendirmeler somut bilgi ve belgelerle gerekçelendirilmelidir.
4. Farklı mali tespitler karşısında sorumluluğun değerlendirilmesi
Belediyelerin daha önce denetlenmiş mali işlemleri hakkında ceza soruşturması sırasında kamu zararı veya usulsüzlük iddialarının ortaya çıkması, doğal olarak bazı soruları gündeme getirmektedir.
Öncelikle, önceki denetimin ilgili işlemi kapsayıp kapsamadığı belirlenmelidir. Ardından, önceki denetimdeki değerlendirme ile sonraki bilirkişi raporundaki tespitler arasında gerçekten bir çelişki bulunup bulunmadığı incelenmelidir.
Farklılık bulunması hâlinde bunun yeni delillerden, incelemenin kapsamından, farklı teknik değerlendirmelerden veya önceki denetimdeki olası eksikliklerden kaynaklanıp kaynaklanmadığı açıklığa kavuşturulmalıdır.
Bu değerlendirmeler yapılmadan, yalnızca farklı bir sonuca ulaşılmış olmasından hareketle önceki denetçilerin görevlerini gereği gibi yerine getirmedikleri sonucuna varılması doğru değildir.
Ancak somut bilgi ve belgeler, denetim görevinin yerine getirilmesinde hukuka aykırı bir ihmal veya başka bir görev ihlali bulunduğuna ilişkin ciddi bir şüphe ortaya koyuyorsa, ilgili sorumlulukların da mevzuat çerçevesinde değerlendirilmesi gerekir.
Burada amaç, denetçileri veya bilirkişileri peşinen sorumlu tutmak değil; kamu zararına ilişkin iddiaların hangi aşamada, hangi bilgi ve belgelerle ve hangi gerekçelerle ortaya konulduğunu belirlemektir.
Kamu kaynaklarının korunması, yalnızca kamu zararına neden olduğu ileri sürülen işlemlerin değil, bu işlemleri denetlemekle görevli mekanizmaların da gerektiğinde hesap verebilir olmasını gerektirir. Bununla birlikte, hesap verebilirlik ile somut dayanak olmaksızın cezai sorumluluk yüklemek birbirinden ayrılmalıdır.
5. Yolsuzlukla mücadelede cezalandırmanın yanında önleyici denetim
Kamu yönetiminde hukuka aykırı işlemlerle mücadele, yalnızca suç işlendiği iddia edilen kişilerin soruşturulması ve cezalandırılmasıyla sınırlı tutulamaz. Yolsuzluklara yol açan yapısal sorunların belirlenmesi ve ortadan kaldırılması da aynı derecede önemlidir.
İhale, imar, doğrudan temin, bağış ve yardım toplama gibi alanlarda ortaya çıkabilecek usulsüzlüklerin önlenmesi için denetim mekanizmalarının etkinleştirilmesi, riskli işlem türlerinin belirlenmesi ve iç kontrol sistemlerinin güçlendirilmesi gerekir.
Bu amaçla denetim programlarının, yolsuzluk riskinin yüksek olduğu alanlara ağırlık verecek biçimde güncellenmesi yararlı olacaktır. İhale süreçlerinde rekabetin korunması, doğrudan temin yönteminin mevzuata uygun kullanılması, mali işlemlerin belgelerle desteklenmesi ve sorumluluk zincirinin açık biçimde belirlenmesi önleyici denetimin temel unsurları arasında yer almalıdır.
Diğer taraftan, kamu görevlilerinin hukuka uygun kararlar almalarını sağlayacak açık, tutarlı ve öngörülebilir bir idari ortamın korunması da önemlidir.
Kamu görevlilerinin görevlerini yerine getirirken hukuki sorumluluklarının bulunması doğaldır. Ancak denetim ve soruşturma süreçlerinin kapsamı, ölçütleri ve sonuçları belirsizleştiğinde, bazı görevlilerin hukuken gerekli kararları almaktan kaçınmaları riski ortaya çıkabilir. Bu durum, kamu hizmetlerinin yürütülmesini olumsuz etkileyebilir.
Elbette bu risk, hukuka aykırı işlemlerin görmezden gelinmesini veya kamu görevlilerine ayrıcalık tanınmasını haklı göstermez. Gereken, hem hukuka aykırılıklarla etkin biçimde mücadele etmek hem de kamu görevlilerinin görevlerini hukuki güvenlik içinde yerine getirebilmelerini sağlamaktır.
Makulü ve ölçülüyü aramak gerekir. Bir ülke yalnızca ceza hukuku araçlarıyla yönetilemez.
Cezalandırma, kamu düzeninin ve hukuk devletinin korunmasında önemli bir işleve sahiptir; ancak iyi yönetimin, etkili denetimin ve önleyici politikaların yerini alamaz.
İhale, imar ve yardım toplama gibi alanlarda ortaya çıkan suç iddiaları yalnızca soruşturmalar ve iddianameler yoluyla önlenemez. Önemli ve kalıcı olan, suç işlenmesine elverişli ortamların ve yolsuzluklara açık alanların ortadan kaldırılmasıdır.
Sonuç
Belediyelerin mali işlemlerinin denetimi, kamu kaynaklarının korunması ve kamu yönetiminde hesap verebilirliğin sağlanması bakımından Sayıştayın anayasal görevi büyük önem taşımaktadır. Ceza soruşturmaları kapsamında bilirkişi görevlendirilmesi ise somut olayın niteliğine uygun uzmanlık, mesleki yeterlilik ve gerekçeli değerlendirme ilkeleri çerçevesinde yürütülmelidir.
Daha önce denetlenmiş mali işlemler hakkında farklı tespitlere ulaşılması durumunda, önceki denetimin kapsamı ve bulguları ile yeni raporların dayanakları birlikte incelenmeli; farklılıkların nedenleri açıklığa kavuşturulmalıdır. Aynı şekilde, somut görev ihlali ortaya konulmadan denetçilerin veya bilirkişilerin cezai sorumluluğuna ilişkin peşin hükümlerden kaçınılmalıdır.
Yolsuzlukla mücadelede başarıya ulaşılması, yalnızca suç iddialarının soruşturulmasına değil, usulsüzlüklere elverişli ortamların ortadan kaldırılmasına, denetim mekanizmalarının güçlendirilmesine ve kamu yönetiminde hukuki güvenliğin korunmasına da bağlıdır.
Bu çerçevede Sayıştay başta olmak üzere yetkili kurumların görevlerini etkin biçimde yerine getirmeleri; mali denetim, bilirkişilik ve ceza soruşturması süreçleri arasındaki ilişkinin açıklık, tutarlılık ve hesap verebilirlik ilkeleri doğrultusunda yürütülmesi gerekmektedir.
Kamu hizmetlerinin aksamadan yürütülmesi ile hukuka aykırılıkların etkin biçimde soruşturulması birbirine karşıt hedefler değildir. Asıl ihtiyaç, denetim ve soruşturma süreçlerinin birbirini tamamladığı, kamu görevlilerinin hukuki sorumluluklarının açık olduğu ve yolsuzluğa yol açan yapısal sorunların önlenebildiği bir kamu yönetimi anlayışıdır.
Bu kıymetli analizi benimle paylaşan Mahmut Esen’e yürekten teşekkürler…
Kaynaklar
Türkiye Cumhuriyeti Anayasası, madde 160.
6085 sayılı Sayıştay Kanunu, madde 78.
Hazine ve Maliye Bakanlığı, Muhasebat Genel Müdürlüğü, 2025 Yılı Birim Faaliyet Raporu.
DW Türkçe, “Mersin'de operasyon: Vahap Seçer dahil 59 kişiye gözaltı”, 1 Ekim 2026. https://www.dw.com/tr/mersin-b%C3%BCy%C3%BCk%C5%9Fehir-belediye-ba%C5%9Fkan%C4%B1-vahap-se%C3%A7er-dahil-59-ki%C5%9Fiye-g%C3%B6zalt%C4%B1/a-79496475
Muhasebat Genel Müdürlüğü, Faaliyet Raporları. https://muhasebat.hmb.gov.tr/faaliyet-raporlari