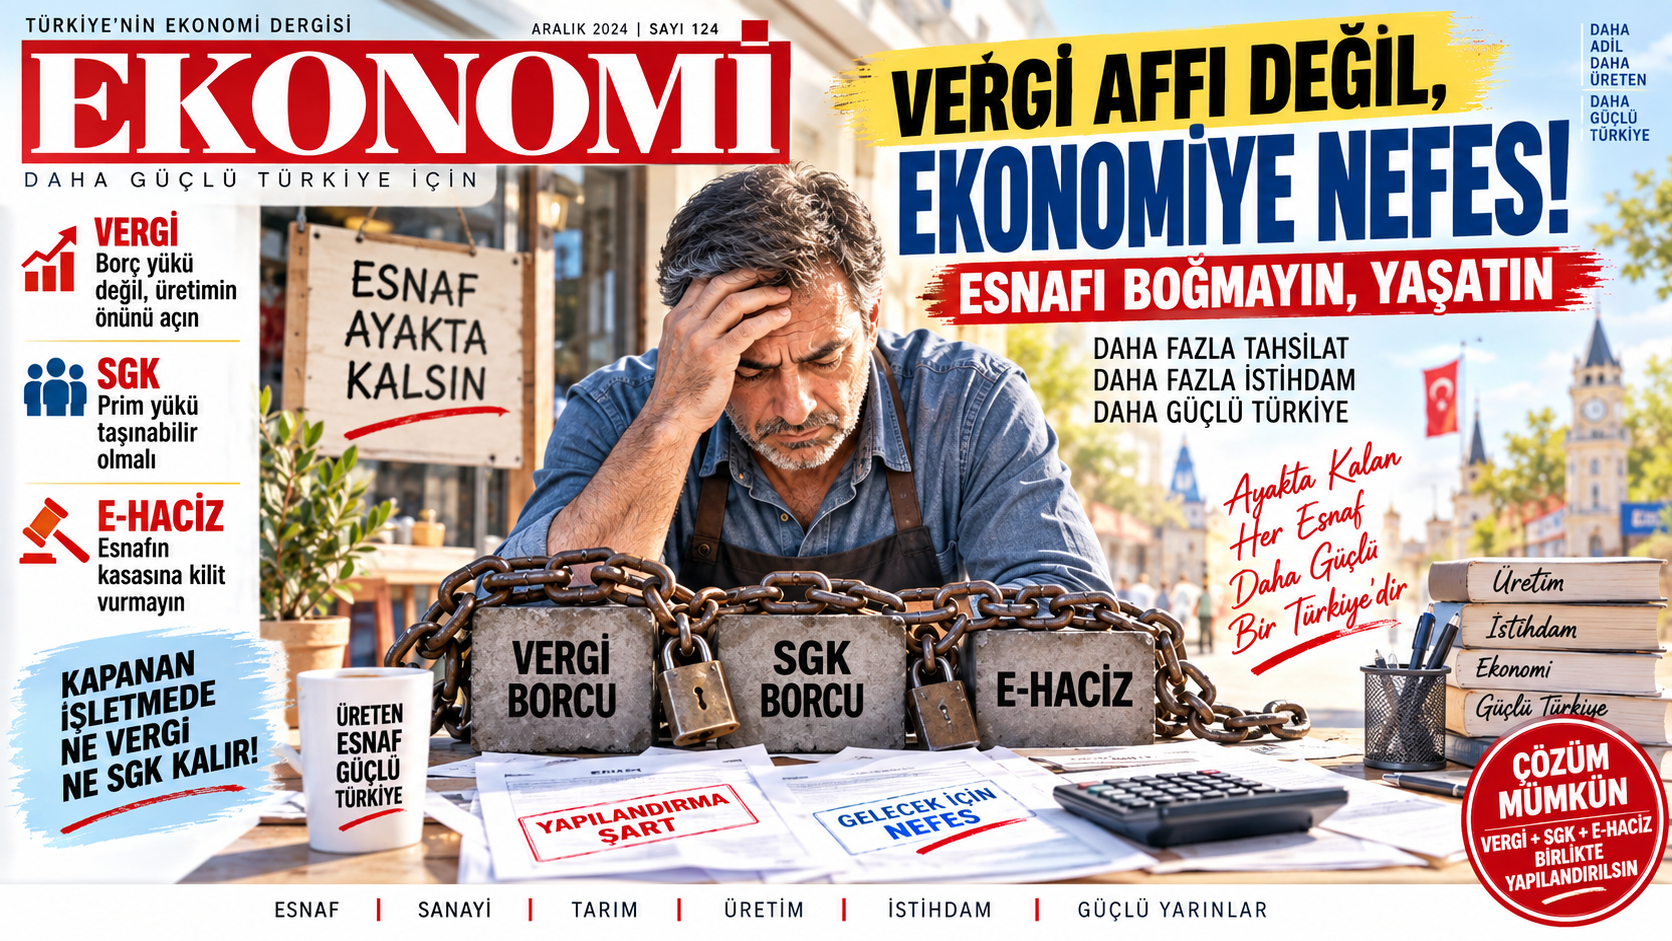
VERGİ AFFI DEĞİL, EKONOMİYE NEFES!
Esnafı vergi, SGK ve e-haciz kıskacından çıkarın
Vergi affı denildiğinde ilk itiraz hemen geliyor:
“Vergisini zamanında ödeyen vatandaşa haksızlık değil mi?”
Elbette bu soru önemlidir.
Ama artık eksik bir sorudur.
Asıl sorulması gereken şudur:
Milyonlarca esnaf ve işletme neden vergi ve SGK borcunu zamanında ödeyemez hale geliyor?
Bir işletmenin önünde yalnızca vergi borcu yok.
KDV var.
Gelir vergisi var.
Kurumlar vergisi var.
Stopaj var.
SGK primi var.
İşsizlik sigortası primi var.
Kira var.
Personel maaşı var.
Elektrik var.
Hammadde var.
Banka kredisi var.
Tedarikçi borcu var.
Ve bütün bunların karşısında çoğu zaman sınırlı bir işletme sermayesi var.
Sonra bir de e-haciz geliyor.
İşte o zaman mesele yalnızca borç olmaktan çıkıyor.
İşletmenin nefesi kesiliyor.
E-HACİZLE ESNAFIN KASASINA KİLİT VURUP SONRA “NEDEN ÖDEMİYORSUN?” DENİLMEZ
E-haciz, kamu alacaklarının tahsilinde hukuki bir araçtır.
Ancak ekonomik hayat yalnızca hukuk tekniğinden ibaret değildir.
Bir işletmenin banka hesabındaki para her zaman “boşta duran para” değildir.
O para;
yarın işçinin maaşıdır.
Yarın tedarikçinin ödemesidir.
Yarın SGK primidir.
Yarın vergi ödemesidir.
Yarın malzeme alımıdır.
Yarın işletmenin ayakta kalmasını sağlayacak sermayedir.
Bu para tamamen bloke edildiğinde işletme çalışamaz hale gelebilir.
İşletmenin damarını kesip sonra kan kaybından şikâyet edemezsiniz.
Devlet tahsilat yapmak istiyor.
Ama işletmenin çalışmasını sağlayan parayı bloke ederek tahsilat yapmaya çalışırsa, yarının vergi ve SGK gelirini de tehlikeye atabilir.
VERGİ VE SGK DEVLET İÇİN AYRI, ESNAF İÇİN TEK KASA
Devlet açısından vergi ayrı alacaktır.
SGK primi ayrı alacaktır.
Ama esnaf açısından ikisi de aynı kasadan çıkar.
Esnafın cebinde:
“Bu para vergiye, bu para SGK'ya”
diye iki ayrı kasa yoktur.
Tek kasa vardır.
Tek banka hesabı vardır.
Tek işletme sermayesi vardır.
Ve o para aynı anda;
maaşı,
kirayı,
elektriği,
tedarikçiyi,
vergiyi,
SGK'yı
karşılamak zorundadır.
Bu nedenle vergi yapılandırması yapılacaksa SGK borçları da aynı ekonomik gerçeklik içerisinde ele alınmalıdır.
Sadece vergi borcunu yapılandırıp SGK borcunu işletmenin üzerinde bırakmak gerçek bir çözüm değildir.
SGK'yı yapılandırıp işletmenin banka hesabını e-hacizle kilitlemek de çözüm değildir.
Borcu yapılandırıp işletmenin ödeme gücünü yok ederseniz, yapılandırmanın anlamı kalmaz.
ESNAF BORCUNU ÖDEMEK İSTİYOR; ÖNCE AYAKTA KALMASI GEREKİYOR
Burada önemli ayrım budur.
Her vergi borçlusunu vergi kaçakçısı gibi görmek doğru değildir.
Bir esnaf;
müşterisinden parasını alamamış olabilir.
Satışları düşmüş olabilir.
Finansman maliyeti altında ezilmiş olabilir.
Sermayesini kaybetmiş olabilir.
Yanlış yatırım yapmış olabilir.
Ekonomik daralma yaşamış olabilir.
Bütün bunların sonucunda vergi ve SGK borcu birikmiş olabilir.
Bu insanlara:
“Ödemedin, şimdi işletmenin hesabını da bloke ediyorum.”
demek kolaydır.
Ama devlet açısından asıl soru şudur:
Bu işletmeyi tamamen kapatırsam alacağımı nasıl tahsil edeceğim?
Kapanmış işletmeden vergi alamazsınız.
Kapanmış işletmeden SGK primi alamazsınız.
İşsiz kalan çalışandan işveren primi alamazsınız.
İflas eden şirketten kamu alacağını tahsil etmek daha da zorlaşır.
O halde amaç işletmeyi batırmak değil, yeniden ödeme gücüne kavuşturmaktır.
DEVLETİN ALACAĞI KÂĞIT ÜZERİNDE DEĞİL, KASADA OLMALI
Devletin 100 liralık alacağının muhasebe kayıtlarında görünmesi başka şeydir.
O 100 liranın gerçekten hazineye girmesi başka şey.
Borç;
gecikme yükleri,
cezalar,
faizler
ve diğer maliyetlerle büyüdükçe borçlunun ödeme kapasitesi daha da düşebilir.
Sonuçta ortaya şu çıkabilir:
Borç büyür, tahsilat zorlaşır.
İşte yapılandırma burada devreye girmelidir.
Devlet:
“Ana alacağımı koruyayım, ödeme gücünü aşan yükleri yeniden düzenleyeyim, borcu uzun vadeye yayayım ve tahsil edilebilir hale getireyim.”
diyebilmelidir.
Çünkü devletin amacı borcun büyüklüğünü kâğıt üzerinde göstermek değil,
gerçek tahsilat yapmaktır.
BAZEN 70 LİRAYI TAHSİL ETMEK, 100 LİRAYI KÂĞITTA TUTMAKTAN DAHA GERÇEKTİR
Ekonomi yönetiminde basit ama önemli bir gerçek var:
Devletin teorik olarak 100 lira alacağı olabilir.
Fakat borçlunun ödeme gücü yoksa bu 100 liranın tamamı tahsil edilemeyebilir.
Bunun yerine borcun ödeme gücüne göre yeniden düzenlenmesi sonucunda 70 liranın tahsil edilmesi, kamu açısından daha gerçek bir sonuç olabilir.
Burada amaç devleti zarara uğratmak değil;
tahsil edilemeyen alacağı tahsil edilebilir hale getirmektir.
Çünkü tahsil edilemeyen 100 lira, bütçeye giren 70 liradan daha değerli değildir.
VERGİ AFFI BORÇLUYA KIYAK DEĞİL, EKONOMİYE ÇIKIŞ KAPISI OLABİLİR
Bir işletme kapandığında sadece patron kaybetmez.
İşçi kaybeder.
Tedarikçi kaybeder.
Banka kaybeder.
Esnaf kaybeder.
Devlet kaybeder.
Mahalle kaybeder.
Ekonomi kaybeder.
Çünkü bir işletmenin ekonomik zinciri vardır.
İşletme çalışırsa;
maaş öder,
SGK primi doğar,
KDV öder,
gelir veya kurumlar vergisi doğar,
tedarikçiden mal alır,
başka işletmelere gelir sağlar.
Bu nedenle geçmişte biriken borcu yeniden yapılandırarak işletmeyi ayakta tutmak, yalnızca geçmiş borcun tahsilatını değil gelecekteki kamu gelirlerini de koruyabilir.
AMA DÜZENLİ ÖDEYEN DE UNUTULMAMALI
Vergi affının en güçlü itirazı burada ortaya çıkıyor:
“Ben yıllardır zamanında ödüyorum. Borcunu ödemeyene neden kolaylık sağlanıyor?”
Bu vatandaşın hakkıdır.
Devlet bunu görmezden gelemez.
Bu nedenle yapılandırma yapılacaksa düzenli mükellef de ödüllendirilmelidir.
Örneğin;
vergi uyum indirimi,
gelecek dönemlerde avantaj,
hızlı iade,
işlemlerde kolaylık,
taksitlendirmede öncelik
gibi mekanizmalar oluşturulabilir.
Mesaj açık olmalıdır:
“Zor durumda olana çıkış kapısı açıyorum; düzenli ödeyeni ise daha fazla koruyorum.”
Böylece vergi affı, düzenli mükellefe karşı bir cezaya dönüşmez.
“NASIL OLSA AF ÇIKAR” ALIŞKANLIĞI DA ÖNLENMELİ
Vergi affını savunmak, her yıl af çıkarılmasını savunmak değildir.
Tam tersine, sürekli af çıkarılması vergi disiplinini bozabilir.
Mükellefte:
“Bugün ödeme, nasıl olsa yarın yapılandırma gelir.”
algısı oluşabilir.
Bu nedenle hükümet bir yandan gerçek ödeme güçlüğü yaşayan esnafa nefes vermeli, diğer yandan sürekli af beklentisinin oluşmasını önleyecek kalıcı bir sistem kurmalıdır.
Af istisna olmalı; ama istisnai bir ekonomik kriz döneminde gerçekten ihtiyaç varsa da devlet eli kolu bağlı oturmamalıdır.
HÜKÜMETE ASIL SORU: NEDEN ESNAF SÜREKLİ BORÇLANIYOR?
Burada hükümetin de hesabı vardır.
Vatandaşa:
“Vergini öde.”
demek kolay.
Peki;
neden işletmelerin nakit akışı bu kadar bozuldu?
neden finansman maliyetleri bu kadar ağır?
neden küçük işletmeler borçla dönmek zorunda kalıyor?
neden vergi ve SGK yükü aynı dönemde işletmenin üzerine biniyor?
neden düzenli ödeme yapan mükellef için daha güçlü teşvikler yok?
neden yapılandırma ihtiyacı tekrar tekrar ortaya çıkıyor?
Bunların da cevabı verilmelidir.
Çünkü sürekli yapılandırma ihtiyacı, yalnızca vatandaşın borcunu değil, ekonomik sistemin ürettiği ödeme güçlüğünü de gösterir.
VERGİ VE SGK'YI AYRI AYRI DEĞİL, BİRLİKTE YAPILANDIRIN
Gerçek bir ekonomik nefes paketi hazırlanacaksa üç konu birlikte ele alınmalıdır:
1. VERGİ BORÇLARI
Ana borcun mümkün olduğunca korunması, gecikme yüklerinin yeniden düzenlenmesi ve ödeme gücüne göre uzun vadeli taksitlendirme.
2. SGK BORÇLARI
Prim borçlarının da aynı sistem içerisinde yapılandırılması ve işletmenin faaliyetini sürdürebileceği ödeme planlarının oluşturulması.
3. E-HACİZ
Yapılandırma ve ödeme planına giren, yükümlülüklerini yerine getiren işletmeler açısından çalışma sermayesinin tamamen kilitlenmesini önleyecek ölçülü bir uygulama.
Çünkü;
vergiyi yapılandırıp SGK'yı bırakmak çözüm değildir.
SGK'yı yapılandırıp hesabı bloke etmek çözüm değildir.
Hesabı açıp ödeme gücünün üzerinde taksit belirlemek de çözüm değildir.
Bunların hepsi aynı ekonomik tablonun parçalarıdır.
ESNAFIN KASASINI BOŞALTARAK EKONOMİYİ BÜYÜTEMEZSİNİZ
Devletin alacağı elbette korunmalıdır.
Ama tahsilat politikasının amacı işletmeyi yok etmek olmamalıdır.
Çünkü esnafın hesabındaki son parayı almak kolaydır.
Zor olan;
o esnafın yarın da çalışmasını sağlamaktır.
Zor olan;
çalışanını işten çıkarmamasını sağlamaktır.
Zor olan;
SGK primini yeniden düzenli ödemesini sağlamaktır.
Zor olan;
vergisini yeniden zamanında ödeyen mükellef haline gelmesini sağlamaktır.
Devlet bugün birkaç yüz bin liralık tahsilat için işletmenin çalışma sermayesini tamamen yok ederse, yarın milyonlarca liralık vergi ve SGK gelirini kaybedebilir.
Kısa vadeli tahsilat uğruna uzun vadeli mükellefi kaybetmek ekonomik çözüm değildir.
HÜKÜMETE ÇAĞRI: ESNAFI BOĞMAYIN, YAŞATIN
Hükümetin artık şu gerçeği görmesi gerekiyor:
Esnafın hesabındaki son parayı almak devlet açısından tahsilat gibi görünebilir.
Ama o parayla;
işçi maaşı ödenemiyorsa,
mal alınamıyorsa,
kira ödenemiyorsa,
üretim sürdürülemiyorsa,
işletme kapanıyorsa,
bu yalnızca bir esnafın değil, vergi ve SGK sisteminin de kaybıdır.
Devletin hedefi:
“Bugün ne kadar para alırım?”
olmamalıdır.
Asıl hedef:
“Bu işletmenin yarın da vergi ve SGK ödeyebilmesini nasıl sağlarım?”
olmalıdır.
İşte sürdürülebilir tahsilat budur.
VERGİ AFFI BİR ÖDÜL DEĞİL, HASAR KONTROLÜDÜR
Vergi affı;
borcu ödüllendirmek için değil,
ekonomik olarak sıkışmış mükellefi yeniden sisteme kazandırmak için kullanılmalıdır.
Gerçekten ödeme güçlüğüne düşmüş işletmeye:
“Kapanma. Çalışanını çıkarma. Üretimi durdurma. Borcunu makul şartlarla öde.”
denilmelidir.
Ama aynı zamanda:
“Bundan sonra düzenli ödeme yap.”
şartı getirilmelidir.
Yapılandırma;
borcu tamamen silen,
sürekli tekrarlanan,
seçim dönemlerine sıkıştırılan
bir mekanizmaya dönüşmemelidir.
SONUÇ: ESNAFI BATIRARAK VERGİ VE SGK TAHSİL EDİLMEZ
Vergi borcu vardır.
SGK borcu vardır.
Devletin alacağı vardır.
Bunların tamamı önemlidir.
Ama ödeme gücü olmayan işletmeye:
“Son paranı da ver, sonra ne yaparsan yap.”
demek ekonomik politika değildir.
Devletin görevi;
alacağını korumak,
esnafı yaşatmak,
istihdamı korumak,
SGK primlerini sürdürülebilir hale getirmek,
vergi gelirinin geleceğini güvence altına almak
ve
ekonomik faaliyetin devamını sağlamaktır.
Bu nedenle gerçek bir yapılandırma;
VERGİ + SGK + E-HACİZ
üçlüsünü birlikte ele almalıdır.
Çünkü:
Esnafın kasasını kilitlerseniz vergi tahsil edemezsiniz.
İşletmeyi batırırsanız SGK primi alamazsınız.
Çalışanı işsiz bırakırsanız hem prim hem vergi tabanını küçültürsünüz.
Devletin amacı borçluyu köşeye sıkıştırmak değil,
borçlunun yeniden ödeme gücüne kavuşmasını sağlamaktır.
Çünkü bazen tahsilatın önündeki en büyük engel borcun kendisi değil,
BORÇLUNUN NEFES ALAMAMASIDIR.
Ve unutmayalım:
Kapanan işletmeden vergi alamazsınız.
İflas eden işletmeden SGK primi alamazsınız.
İşsiz kalan çalışandan prim alamazsınız.
Bloke edilmiş işletme hesabından ekonomik faaliyet üretemezsiniz.
O halde mesele sadece:
“Borç neden ödenmedi?”
değildir.
Asıl mesele:
“BU İŞLETMEYİ NASIL AYAKTA TUTAR, DEVLETİN ALACAĞINI NASIL GERÇEKTEN TAHSİL EDERİZ?”
sorusudur.
İşte vergi affının ve kapsamlı yapılandırmanın savunulması gereken gerçek zemini budur.