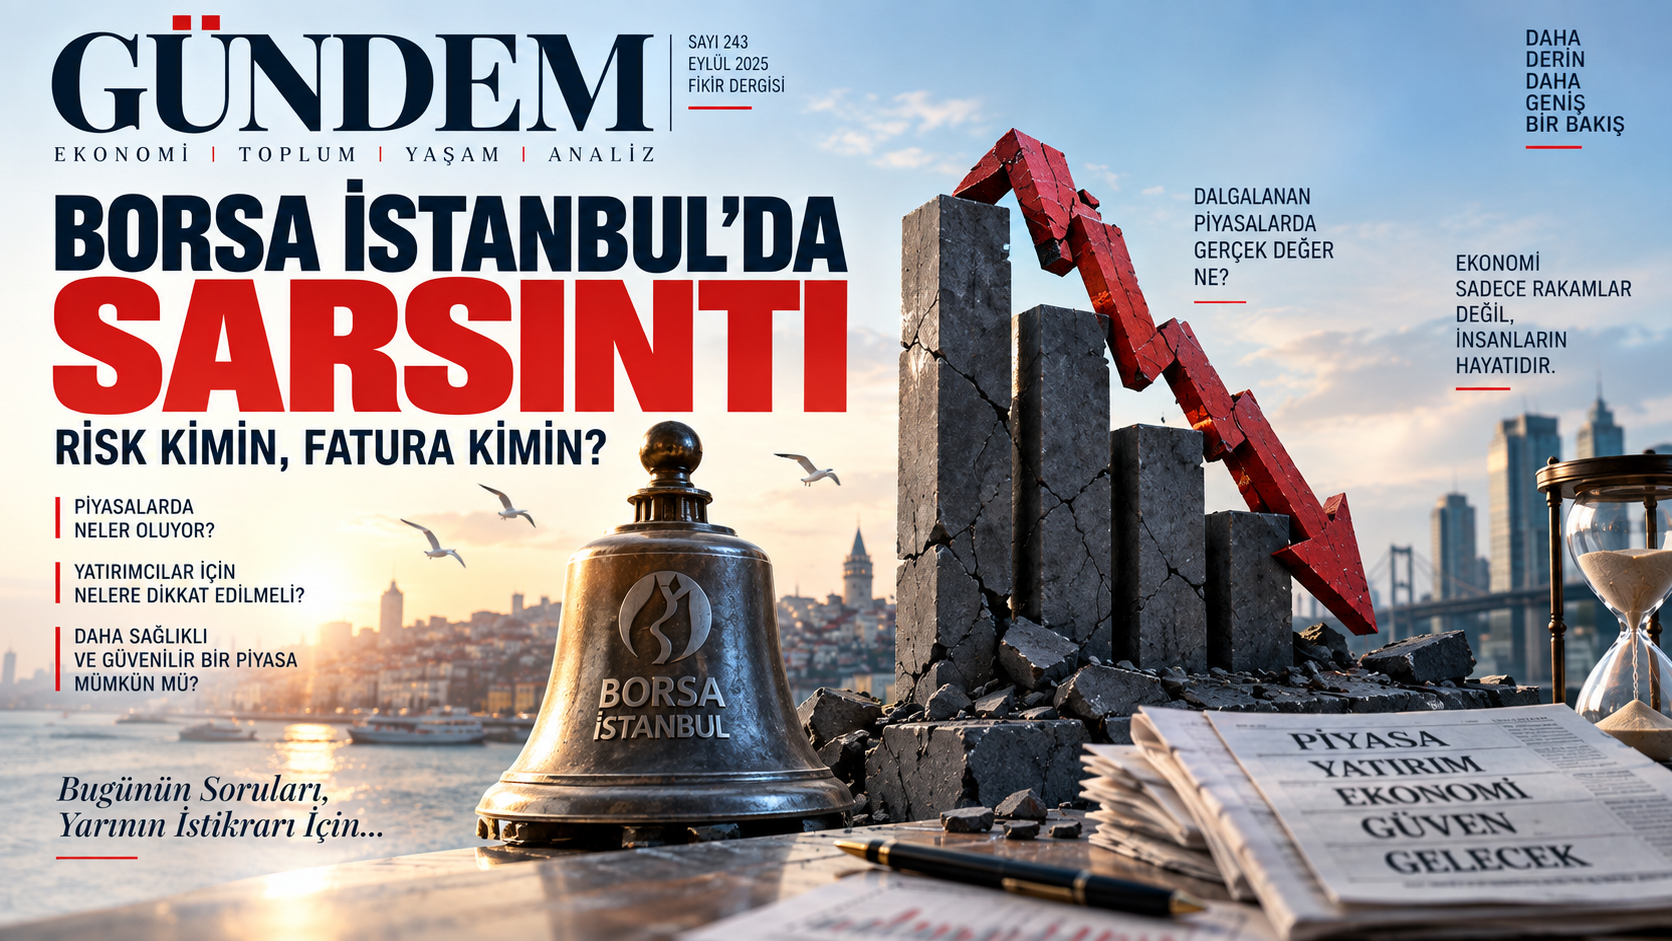
BORSA İSTANBUL’DA SARSINTI
Risk Kimin, Fatura Kimin?
Borsa İstanbul’da yaşanan sert satışları yalnızca “borsada kötü bir gün” diyerek geçiştirmek, asıl meseleyi ıskalamaktır.
Ekranlar kırmızıya döndü, devre kesiciler çalıştı, hisselerde sert kayıplar yaşandı. Ardından gözler bazı hisselerdeki olağanüstü fiyat hareketlerine, yatırım fonlarına, likidite sorunlarına ve denetim mekanizmalarına çevrildi.
Asıl mesele ise yalnızca borsanın düşmesi değil; finansal sistemde oluşan değerlerin nasıl yaratıldığı ve risk gerçekleştiğinde bunun kimin üzerinde kaldığıdır.
SPK'nın Katılımevim, Gündoğdu Gıda ve Destek Finans Faktoring pay piyasalarındaki işlemlerle ilgili 38 kişi hakkında suç duyurusunda bulunması ve iki yıl süreyle işlem yasağı getirmesi, tartışmayı daha da büyüttü. SPK, söz konusu işlemleri Sermaye Piyasası Kanunu'nun 107/1 maddesi kapsamında değerlendirdi. Ancak suç duyurusu bir mahkûmiyet değildir; hukuki süreçlerin sonucunu beklemek gerekir.
Tam da burada sorulması gereken soru şudur:
Piyasada bu ölçekte hareketlilik oluşurken riskler ne zaman fark edildi ve denetim ne zaman devreye girdi?
FİYAT YÜKSELİRKEN NE OLUR?
Bir hissenin kısa sürede yükselmesi tek başına hukuka aykırılık değildir.
Şirket büyüyebilir, kârını artırabilir, yeni yatırım yapabilir veya geleceğine ilişkin beklentiler güçlenebilir.
Fakat fiyat yükselişi şirketin temel ekonomik göstergelerinden giderek uzaklaşıyorsa başka bir mekanizma devreye girebilir:
Fiyat yükselir, yükselen fiyat yeni yatırımcı çeker, yeni para fiyatı daha da yukarı taşır.
Böylece fiyat artışı kendi kendisini besleyen bir döngüye dönüşebilir.
Sorun burada yalnızca “fiyat yükseldi” değildir.
Asıl soru, fiyatın neden yükseldiğidir.
Çünkü finansal piyasalarda bugün oluşan fiyat, yalnızca bugünkü şirket değerini değil, gelecekte elde edilmesi beklenen gelirleri de temsil eder.
İşte bu nokta bizi Marx'ın “fiktif sermaye” kavramına getiriyor.
FİKTİF SERMAYE: GERÇEK DIŞI DEĞİL, GELECEĞİN BUGÜNKÜ FİYATI
“Fiktif sermaye”yi “sahte sermaye” olarak anlamak yanlış olur.
Kavram, gelecekte elde edilmesi beklenen gelirlerin ve ekonomik getirilerin bugünden finansal varlıklar üzerinde fiyatlandırılmasını anlatır.
Bir şirketin hissesi bugün satın alınırken aslında yalnızca şirketin bugünkü varlıkları satın alınmaz.
Gelecekte yaratacağı düşünülen gelirlerin hakkı da fiyatlanır.
Beklenti güçlenirse fiyat yükselir.
Fiyat yükseldikçe yatırımcı ilgisi artabilir.
Yeni yatırımcıların gelmesi fiyatı daha da yukarı taşıyabilir.
Böylece finansal değer ile geleceğe ilişkin beklenti birbirini beslemeye başlar.
Ancak beklenti bozulduğunda mekanizma tersine döner.
Satış başlar.
Likidite ihtiyacı doğar.
Fiyat düşer.
Düşen fiyat daha fazla satışı tetikleyebilir.
Finansal balonların kırılganlığı tam da burada ortaya çıkar.
Kâğıt üzerinde büyüyen servet, her zaman aynı miktarda yeni toplumsal değer yaratıldığı anlamına gelmez.
ASIL TEHLİKE: HERKES AYNI ANDA ÇIKIŞA YÖNELİRSE
Küçük yatırımcı ile büyük yatırımcı aynı piyasada işlem yapıyor olabilir.
Fakat risk taşıma kapasiteleri aynı değildir.
Profesyonel yatırımcının analiz, veri ve risk yönetimi araçları bulunabilir. Küçük yatırımcı ise çoğu zaman fiyat hareketini ve piyasa beklentisini takip eder.
Fiyat yükselirken herkes kazandığını düşünür.
Fakat satış başladığında başka bir gerçek ortaya çıkar:
Herkes parasını aynı anda nakde çevirmek isterse piyasadaki likidite yeterli olmayabilir.
Bu durumda sorun tek tek hisselerin değer kaybetmesinden çıkar ve fonların ödeme yükümlülüklerine, teminatlara, kredili işlemlere ve piyasanın genel işleyişine yayılabilir.
Son günlerde yaşanan tartışmanın önemli tarafı da burada.
SPK'nın 17 Eylül tarihli kararlarıyla Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy'ün kurucusu olduğu TEFAS'ta işlem gören fonların alım-satım işlemlerinin kapatılması ve toplam 130 fon için tasfiye kararı alınması, olayın artık yalnızca birkaç hisse senedindeki fiyat hareketi olmaktan çıktığını gösteriyor.
130 FON: RAKAMDAN DAHA BÜYÜK SORU
130 fonun tasfiye süreci kamuoyunda farklı rakamlarla tartışılıyor.
Bazı hesaplamalarda toplam büyüklük yaklaşık 1,1 trilyon TL olarak ifade edilirken, TEFAS'ta eşleşen fonlar üzerinden yapılan başka hesaplamalarda daha düşük rakamlar ortaya çıkıyor.
Dolayısıyla burada tek bir rakamı kesin gerçek gibi sunmak yerine, hesaplama yöntemlerinin farklı olduğunu belirtmek gerekiyor.
Ama rakamın tam olarak hangi yöntemle hesaplandığından daha önemli bir soru var:
Bu büyüklükte bir finansal yapı neden böyle bir likidite baskısıyla karşı karşıya kaldı?
Fonların likidite riskleri nasıl ölçülüyordu?
Portföylerdeki yoğunlaşmalar ne ölçüde izleniyordu?
Yatırımcıların toplu çıkış ihtimali hangi senaryolarla test ediliyordu?
Riskler ne zaman fark edildi?
Bunlar yalnızca teknik sorular değil.
Finansal sistemin dayanıklılığına ilişkin sorular.
KAZANÇ ÖZELLEŞİRKEN RİSK NEREYE GİDİYOR?
Burada daha büyük bir ekonomik mesele ortaya çıkıyor.
Piyasa ekonomisinde yatırımın getirisi de zararı da yatırımcıya aittir.
Fakat finansal sistemin istikrarı tehlikeye girdiğinde kamu otoriteleri devreye girer.
Bu müdahale bazı durumlarda kaçınılmaz olabilir. Çünkü finansal sistemde ortaya çıkan bir sorun bankalara, şirketlere, kredi mekanizmasına ve reel ekonomiye yayılabilir.
Asıl tartışma müdahalenin varlığı değil:
Müdahalenin maliyeti ve riskin hangi bilançoda kalacağıdır.
Bir yatırımcı zarar edebilir.
Bir fon zarar edebilir.
Bir finans şirketi zarar edebilir.
Kamu kurumu sistemi istikrara kavuşturmak için müdahale edebilir.
Böylece kriz sırasında zarar farklı aktörlerin bilançoları arasında yeniden dağıtılabilir.
Bu nedenle finansal krizlerde yalnızca:
“Ne kadar para kaybedildi?”
diye sormak yetmez.
Bir soru daha gerekir:
“Kaybı kim taşıdı?”
EMLAK KATILIM VE KAMU KAYNAĞI TARTIŞMASI
Bu tartışmanın hemen yanında Emlak Katılım Tasarruf Finansman'ın Katılımevim ve Birevim'in satın alınmasına yönelik görüşmelere başlaması da gündeme geldi.
KAP açıklamalarında bunun bir satın alma görüşmesi olduğu görülüyor; dolayısıyla henüz tamamlanmış bir işlemden söz etmek mümkün değil.
Bu nedenle herhangi bir şirketi “batık” ilan etmek veya kamu kaynaklarının kesin olarak bir şirketi kurtarmak amacıyla kullanılacağını söylemek doğru olmaz.
Fakat kamu sermayeli bir kuruluşun dahil olduğu bir işlem söz konusuysa sorular meşrudur:
Şirketler hangi değerleme üzerinden değerlendirilecek?
Mevcut yükümlülükler nasıl hesaplanacak?
Kamunun üstleneceği risk ne olacak?
İşlemin ekonomik gerekçesi nedir?
Kamu açısından beklenen fayda nedir?
Olası zarar hangi bilançoda kalacak?
Bunlar suçlama değil.
Kamu kaynakları söz konusu olduğunda hesap verebilirliğin asgari şartlarıdır.
FİNANSALLAŞMANIN TOPLUMSAL BEDELİ
Türkiye ekonomisinde finansal araçların ağırlığı giderek artıyor.
Yatırım fonları, bireysel emeklilik, hisse senetleri, kredi piyasaları ve çeşitli tasarruf modelleri milyonlarca insanı finansal sistemin içine çekiyor.
Bunun olumlu tarafı, tasarrufların yatırıma yönelmesi ve şirketlerin alternatif finansman kaynaklarına ulaşabilmesidir.
Fakat başka bir sonucu daha var:
Finansal piyasalardaki dalgalanmaların toplumsal etkisi büyüyor.
Eskiden borsadaki bir hareket daha dar bir yatırımcı grubunu etkileyebilirken, finansallaşmanın genişlemesiyle birlikte finansal riskin toplumsal tabanı da büyüyor.
Bu nedenle finansal kriz artık yalnızca “borsacının sorunu” değildir.
Fon yatırımcısını etkileyebilir.
Şirketleri etkileyebilir.
Kredi mekanizmasını etkileyebilir.
Tasarruf sahiplerini etkileyebilir.
Ve gerektiğinde kamu politikalarını da etkileyebilir.
EMEKLİ PAZARDA HESAP YAPIYOR, FİNANS PİYASALARINDA MİLYARLAR DÖNÜYOR
İşte tartışmanın toplumsal boyutu burada başlıyor.
Bir tarafta milyarlarca liralık finansal varlıklar, fon hareketleri ve şirket değerlemeleri...
Diğer tarafta emekli ay sonunu getirmeye çalışıyor.
Asgari ücretli kira ile mutfak arasında sıkışıyor.
Esnaf borcunu çevirmeye çalışıyor.
İşçi gelirinin temel ihtiyaçlarına yetip yetmeyeceğini hesaplıyor.
Bu nedenle vatandaşın sorduğu soru yalnızca:
“Borsa neden düştü?”
değil.
Daha temel bir soru var:
Ekonomik sistemde kazanç ve risk nasıl dağılıyor?
Bu soru herhangi bir kişiyi veya şirketi suçlamak anlamına gelmez.
Ancak kamu politikalarının hesabını sormak anlamına gelir.
SORUN BORSA DEĞİL, KURALLARA GÜVEN
Borsa düşebilir.
Hisse senedi değer kaybedebilir.
Yatırımcı kazanabilir veya kaybedebilir.
Bunlar piyasanın doğasında vardır.
Ancak yatırımcı fiyatların nasıl oluştuğunu anlayamıyorsa, bilgiye erişimin eşit olmadığını düşünüyorsa veya denetimin zamanında çalışmadığı kanaatine varıyorsa sorun büyür.
Çünkü sermaye piyasasının temel sermayesi yalnızca paradır.
Güvendir.
Bu nedenle mesele borsanın yükselmesi veya düşmesi değil; piyasada herkes için aynı kuralların uygulanıp uygulanmadığı, risklerin zamanında tespit edilip edilmediği ve yatırımcının yeterince korunup korunmadığıdır.
İDDİA İLE KANIT ARASINDAKİ ÇİZGİ
Son günlerde siyasi tartışmalarda “borsa çetesi”, “yapılanma”, “manipülasyon” gibi ağır ifadeler de kullanılıyor.
Burada hukuk devletinin temel kuralı unutulmamalı:
İddia ile kesinleşmiş hukuki gerçek aynı şey değildir.
SPK'nın suç duyurusu kararları önemli bir resmi adımdır; fakat nihai hukuki değerlendirme soruşturma ve yargı süreçlerinin sonucunda ortaya çıkacaktır. SPK'nın 38 kişi hakkında suç duyurusunda bulunduğu resmi olarak açıklandı.
Bu nedenle tartışmayı kişiler hakkında peşin hükümlere değil, belgelere taşımak gerekir.
Kim hangi işlemi yaptı?
Hangi fon hangi pozisyonu taşıdı?
Hangi tarihte hangi fiyat hareketi gerçekleşti?
Kim ne kadar kazandı?
Kim ne kadar zarar etti?
Denetim hangi aşamada devreye girdi?
Cevaplar belgelerde aranmalıdır.
ARTIK SORULMASI GEREKENLER BELLİ
Yaşananların ardından kamuoyunun ihtiyacı yeni suçlamalar değil, açık cevaplardır.
Olağan dışı fiyat hareketleri nasıl oluştu?
Riskler ne zaman tespit edildi?
Fonların likidite yapısı neden zorlandı?
Denetim mekanizmaları zamanında çalıştı mı?
130 fonun tasfiye sürecinde yatırımcıların hakları nasıl korunacak?
Kamu kaynakları devreye girecekse bunun gerekçesi ve maliyeti ne olacak?
Kamu adına yapılacak işlemlerde hangi değerleme ve risk kriterleri esas alınacak?
Ve bütün bu soruların üzerinde duran temel mesele:
RİSKİ KİM ALIYOR, GETİRİYİ KİM ALIYOR, MALİYETİ KİM TAŞIYOR?
Türkiye'nin ihtiyacı finansal piyasaların küçültülmesi değil; daha güvenilir, daha şeffaf ve daha güçlü denetlenen bir sermaye piyasası düzenidir.
Çünkü sermaye piyasaları ekonomik büyüme için önemli bir finansman kanalı olabilir.
Ama bunun için üç şey gerekir:
Şeffaf fiyat oluşumu.
Etkin denetim.
Hesap verebilirlik.
Finansal varlıkların değeri yükselirken kazançların nasıl oluştuğu kadar, değerler düştüğünde ortaya çıkan maliyetin nasıl dağıtıldığı da açıklanmalıdır.
Çünkü finansallaşmış ekonomilerde asıl mesele yalnızca servetin nasıl yaratıldığı değildir.
Riskin nasıl dağıtıldığıdır.
Bugün Türkiye'nin önündeki sınav da budur:
Piyasa büyürken kazancı kim sahipleniyor; kriz geldiğinde maliyeti kim taşıyor?
Bu sorunun cevabı açık, belgeli ve kamuoyuna hesap verebilir biçimde verilmedikçe, Borsa İstanbul'daki sarsıntının geride bıraktığı en büyük sorun fiyatlar değil, piyasa güveni olacaktır.