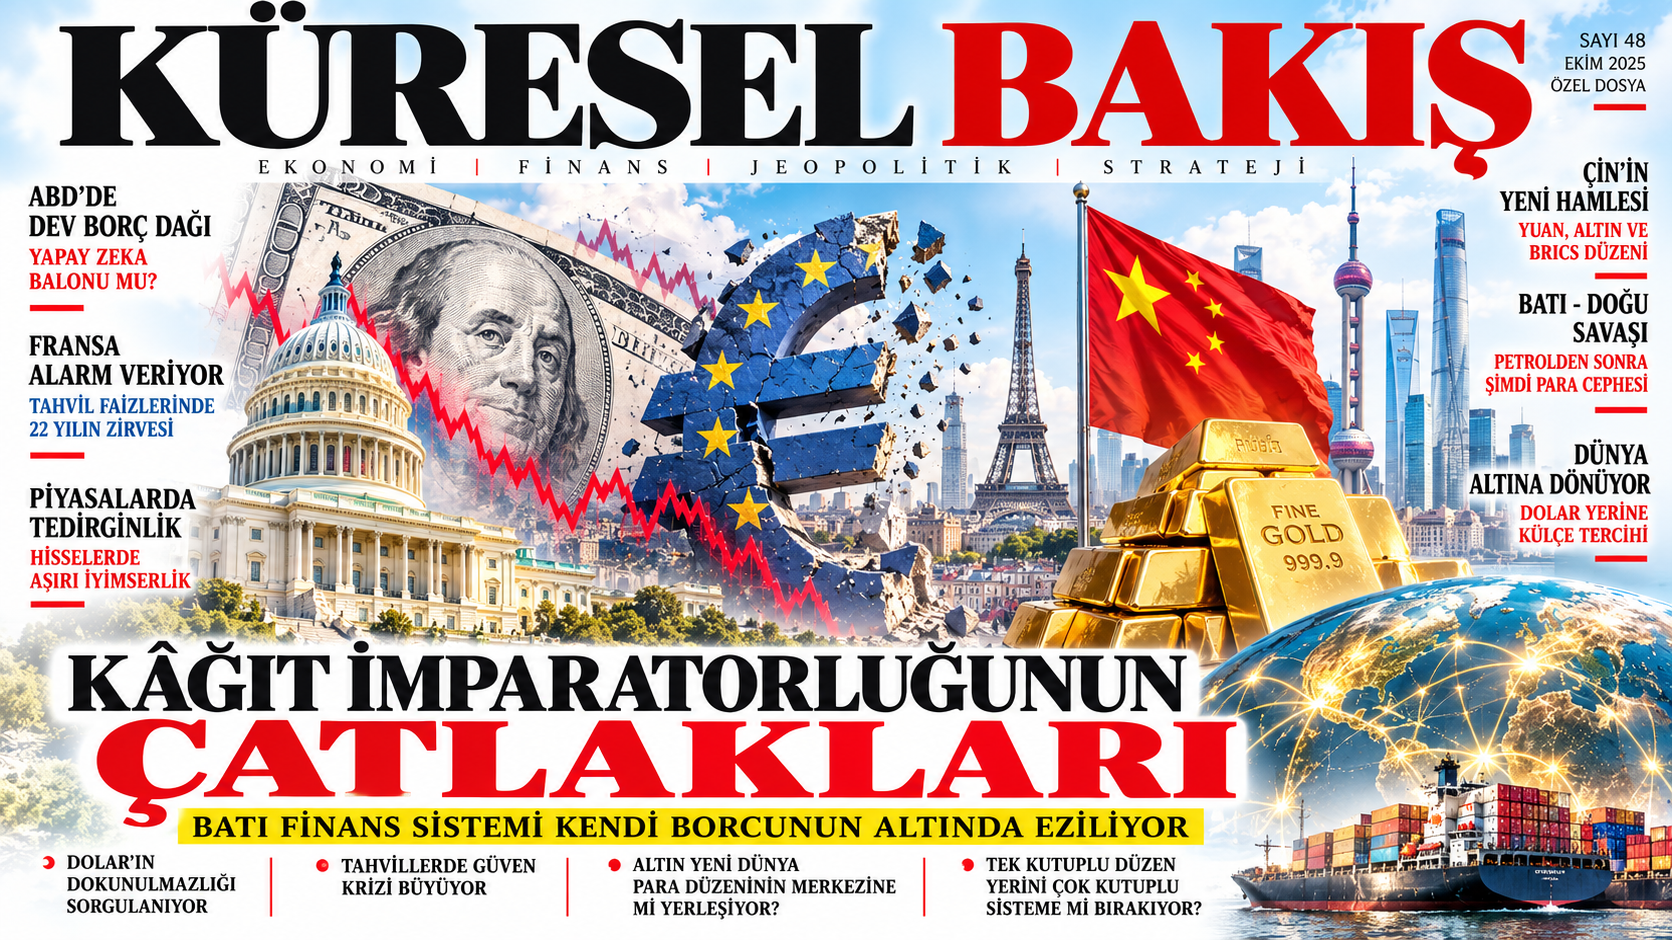
KÂĞIT İMPARATORLUĞUNUN ÇATLAKLARI: BATI FİNANS SİSTEMİ KENDİ BORCUNUN ALTINDA EZİLİYOR
Bir finansal kriz henüz kapıya dayanmış olmayabilir. Fakat çok daha önemli bir şey oluyor: Dünyanın Batı finans sistemine duyduğu güven, sessizce ve parça parça yeniden fiyatlanıyor.
Finansal krizler çoğu zaman bir bankanın batmasıyla başlamaz.
Asıl kriz, rakamların arkasındaki güvenin bozulmasıyla başlar.
Önce piyasalar huzursuzlanır.
Sonra tahvil faizleri yükselir.
Ardından devletlerin borçlanma maliyeti artar.
Hisse senetlerindeki iyimserlik sorgulanmaya başlanır.
Para güvenli liman arar.
Ve nihayet yatırımcıların zihninde yıllardır dokunulmaz kabul edilen bir soru belirir:
“Ya bu sistem sandığımız kadar sağlam değilse?”
Bugün Batı finans piyasalarında tam olarak bu sorunun yükseldiğini düşünüyorum.
Henüz “yeni bir 2008 başladı” demek için erken olabilir. Hatta böyle bir hüküm vermek ekonomik açıdan sorumsuzluk olur. Fakat aynı şekilde, ortaya çıkan göstergeleri yalnızca günlük piyasa dalgalanmaları olarak görmek de büyük bir hata olur.
Çünkü aynı anda birkaç cephede alarm ışıkları yanıyor.
BORÇ BÜYÜYOR, FAİZ YÜKSELİYOR, GÜVEN PAHALILAŞIYOR
Fransa bunun en çarpıcı örneklerinden biri.
Fransız devlet tahvillerindeki faiz yükselişi artık yalnızca bir piyasa hareketi değil; yatırımcıların Fransız devletinin mali kapasitesine ilişkin daha yüksek bir risk primi talep ettiğini gösteriyor.
Reuters'ın 19 Ekim tarihli haberine göre Fransa'nın 10 yıllık tahvil faizi bir günde 13 baz puan yükselerek yaklaşık yüzde 4,9'a çıkarken, Fransa ile Almanya arasındaki 10 yıllık tahvil faiz farkı 146 baz puana kadar genişledi. Aynı dönemde Fransız piyasalarında sert satışlar görüldü.
Daha sonra yükseliş devam etti.
Banque de France verilerinde 21 Ekim itibarıyla Fransız 10 yıllık gösterge faizi yüzde 4,985'e, 30 yıllık gösterge faiz ise yüzde 5,506'ya ulaşmış durumda.
Buradaki kritik mesele rakamların kendisinden daha büyük.
Bir devletin borçlanma faizi yükseldiğinde, geçmişte alınmış borçların maliyeti değişmez; fakat yeni borçlanmanın maliyeti yükselir.
Bu da bütçenin daha büyük bölümünün faiz ödemelerine ayrılması anlamına gelir.
Daha fazla faiz gideri…
Daha büyük bütçe açığı…
Daha fazla borçlanma…
Daha yüksek risk primi…
Ve yeniden daha yüksek faiz.
İşte borç krizlerinin tehlikeli döngüsü budur.
Fransa'da kamu borcunun milli gelire oranının yüzde 115'in üzerinde olması ve bütçe açığının yüksek seyretmesi, piyasaların neden daha yüksek risk primi talep ettiğini anlamak açısından önemlidir.
Üstelik sorun yalnızca Fransa değildir.
İtalya'nın borcu vardır.
İngiltere'nin borcu vardır.
ABD'nin borcu vardır.
Japonya'nın borcu vardır.
Ve bütün bu borçların ortak bir problemi vardır:
Borçların sürdürülebilirliği artık yalnızca büyümeye değil, faizlerin nerede kalacağına da bağlıdır.
ASLINDA SORUN BORÇTAN DAHA BÜYÜK
Modern kapitalizmin üzerine kurulduğu temel varsayımlardan biri şudur:
Devlet tahvili güvenlidir.
Devlet tahvili finans sisteminin teminatıdır.
Bankalar, fonlar, sigorta şirketleri ve merkez bankaları bu tahvillere güvenerek devasa bir finansal yapı oluşturur.
Peki devletlerin borçları büyürken tahvil faizleri de sürekli yükselirse ne olur?
İşte asıl soru budur.
Çünkü tahvil faizlerinin yükselmesi yalnızca devletleri etkilemez.
Bankaların bilançosunu etkiler.
Sigorta şirketlerini etkiler.
Emeklilik fonlarını etkiler.
Kredi maliyetlerini etkiler.
Şirketlerin yatırım kararlarını etkiler.
Konut piyasasını etkiler.
Ve nihayet borsaları etkiler.
Yani tahvil piyasasındaki çatlak, finansal sistemin tamamına yayılabilecek bir çatlağa dönüşebilir.
Bu yüzden bugün ABD tarafında da hisse senedi piyasalarındaki aşırı iyimserlik, özellikle yapay zekâ şirketlerinin gelecekteki büyüme beklentileri üzerinden yapılan yüksek değerlemeler, dikkatle izlenmek zorunda.
Yapay zekâ elbette gerçek bir teknolojik devrimdir.
Fakat gerçek bir teknoloji devrimi ile o teknoloji üzerine kurulmuş her finansal beklentinin gerçek olması aynı şey değildir.
1920'lerde radyo gerçekti.
1990'larda internet gerçekti.
2000'lerde konut piyasasının varlığı gerçekti.
Fakat gerçek olan bir şeyin etrafında oluşan fiyat balonu yine de balondur.
Bugün yapay zekâ konusunda da sorulması gereken soru şudur:
Teknoloji gerçekten büyük mü, yoksa teknoloji hakkındaki beklentiler teknolojinin kendisinden daha mı büyük?
Bu ayrım son derece önemlidir.
Çünkü finans piyasaları geleceği satın alır.
Gelecek beklentileri aşırı şiştiğinde, küçük bir hayal kırıklığı bile büyük bir fiyat düzeltmesine dönüşebilir.
VE SONRA ALTIN SAHNEYE ÇIKIYOR
Bütün bu gelişmelerin ortasında altının yeniden güç kazanması tesadüf olarak görülmemeli.
Altın bir şirket değildir.
Temettü ödemez.
Faiz ödemez.
Üretim yapmaz.
Fakat binlerce yıllık finans tarihinin çok özel bir özelliğine sahiptir:
Karşı taraf riski yoktur.
Bir devletin tahvilinde devlet vardır.
Bir bankanın mevduatında banka vardır.
Bir şirketin hissesinde şirket vardır.
Bir para biriminde merkez bankası ve devlet vardır.
Altında ise bunların hiçbiri yoktur.
İşte finansal sistemlere güven azaldığında altının psikolojik ve parasal değeri burada ortaya çıkar.
Bu nedenle dünyanın merkez bankalarının son yıllarda altın rezervlerini artırması yalnızca bir emtia yatırımı olarak okunmamalıdır.
Bu aynı zamanda rezerv çeşitlendirmesi ve jeopolitik riskten korunma stratejisidir.
Çin'in uzun süredir altın rezervlerini artırması da bu açıdan dikkat çekicidir.
Çünkü Çin'in meselesi yalnızca daha fazla altına sahip olmak değildir.
Daha büyük mesele şudur:
Dolar merkezli finansal sistemin yanında alternatif bir finansal mimari oluşturmak.
ÇİN'İN HAMLESİ: DOLARI YIKMAKTAN ÖNCE ALTERNATİFİ İNŞA ETMEK
Çin'in yuanın uluslararası kullanımını artırma çabaları yeni değil.
Fakat son yıllarda bu çabanın niteliği değişiyor.
Amaç yalnızca “yuan daha fazla kullanılsın” değildir.
Amaç;
ticaretin yuanla yapılabilmesi,
yuan cinsinden finansal varlıkların büyümesi,
yuan piyasalarının derinleşmesi,
yuanın uluslararası rezervlerde daha fazla yer alması
ve Çin'in Batı merkezli finansal altyapıya bağımlılığının azaltılmasıdır.
Burada Çin'in karşısındaki en büyük engel ise yuanın kendisidir.
Çünkü uluslararası rezerv para olmak yalnızca ekonomik büyüklükle olmaz.
**Hukuk güvenliği gerekir.
Sermaye hareketlerinin öngörülebilirliği gerekir.
Derin ve likit finans piyasaları gerekir.
Yatırımcı güveni gerekir.**
Dolayısıyla Çin'in doların yerini kısa sürede alacağını söylemek gerçekçi değildir.
Fakat başka bir şey gerçekleşebilir:
Dünyanın tek bir para merkezine bağımlılığı azalabilir.
İşte asıl jeopolitik dönüşüm budur.
BATI–DOĞU SAVAŞININ YENİ CEPHESİ: PARA
Eskiden savaşlar topraklarda yapılırdı.
Sonra denizlerde yapıldı.
yüzyılda petrol ve enerji, jeopolitik gücün merkezine yerleşti.
yüzyılda ise savaşın yeni cephesi giderek daha fazla finansal sistem haline geliyor.
SWIFT sistemi…
Dolar…
Rezerv para…
Merkez bankaları…
Tahvil piyasaları…
Altın…
Enerji ticareti…
Bunların tamamı artık jeopolitik araçlar.
ABD'nin finansal yaptırım gücü, doların küresel rezerv para konumuyla doğrudan bağlantılı.
Dolayısıyla ABD'nin rakipleri için mesele yalnızca Washington'ın ekonomik gücünü azaltmak değil.
Washington'ın finansal altyapısına bağımlılığı azaltmak.
Çin'in yuanı uluslararasılaştırma çabası, Rusya'nın dolardan uzaklaşma politikası, BRICS ülkelerinin alternatif ödeme ve takas mekanizmaları araması ve merkez bankalarının altın rezervlerini artırması aynı büyük hikâyenin farklı parçalarıdır.
Henüz dolar sisteminin çöktüğünü söylemek mümkün değildir.
Hatta bugün itibarıyla doların küresel finans sistemindeki ağırlığı hâlâ olağanüstü büyüktür.
Ama tarih bize başka bir şey öğretir:
İmparatorluklar bir günde yıkılmaz. Önce alternatifler oluşur.
“DÜNYA DOLARI VERİP ALTIN ALIYOR” CÜMLESİ NE KADAR DOĞRU?
Burada biraz dikkatli olmak gerekiyor.
Piyasalarda dolaşan “yabancılar ABD'den rekor miktarda altın ithal ediyor, altın artık ABD'nin en büyük ihracat kalemi oldu, dünya dolarları geri verip altın alıyor” gibi iddialar son derece çarpıcı.
Fakat böylesine büyük bir tarihsel hüküm için resmi ticaret ve rezerv verileriyle ayrıntılı doğrulama gerekir.
Bununla birlikte bu iddiaların işaret ettiği daha büyük eğilim gerçek ve önemlidir:
Dünyanın rezerv varlık tercihleri çeşitleniyor.
Altının merkez bankası rezervlerindeki rolü yeniden güçleniyor.
ABD Hazine tahvillerine yönelik talep konusunda dönemsel dalgalanmalar yaşanıyor.
Ve küresel yatırımcılar jeopolitik riskleri artık eskisinden daha fazla fiyatlıyor.
Dolayısıyla mesele “dolar yarın çökecek” değildir.
Mesele çok daha inceliklidir:
Doların alternatifsizliği sorgulanmaya başlamıştır.
Bu ikisi arasında çok büyük fark vardır.
80 YILLIK DÜZENİN ASIL TEHDİDİ
1944 Bretton Woods sistemiyle başlayan ve 1971'de doların altınla bağının kopmasından sonra farklı bir biçimde devam eden dolar merkezli finansal düzen yaklaşık sekiz on yıldır dünya ekonomisinin omurgasını oluşturuyor.
Bu düzen ABD'ye olağanüstü bir ayrıcalık sağladı.
ABD, dünyanın rezerv para ihraççısı olduğu için kendi para birimi üzerinden borçlanabildi.
Dünyanın geri kalanı dolar biriktirdi.
Dolarla ticaret yaptı.
ABD Hazine tahvilleri satın aldı.
ABD finans piyasalarına yatırım yaptı.
Bu sistem ABD'nin ekonomik ve jeopolitik gücünü besledi.
Fakat bunun bir paradoksu var.
Sistemin merkezindeki ülke ne kadar fazla borçlanırsa, sistemin geri kalanının o ülkeye olan güveni o kadar kritik hale gelir.
ABD borcunun büyüklüğü, bütçe açıkları, faiz giderleri ve Hazine tahvillerinin gelecekteki talebi bu nedenle yalnızca Amerikan ekonomisinin meselesi değildir.
Bütün dünyanın meselesidir.
Çünkü ABD Hazine tahvili küresel finans sisteminin en önemli teminatlarından biridir.
Bu nedenle tahvil piyasasındaki güven sorunu, hisse senedi piyasasındaki bir düzeltmeden çok daha ciddi sonuçlar doğurabilir.
KÂĞIT PARANIN DEĞERİ NEDEN KAYBOLUR?
Burada “Batı'nın bastığı bütün kâğıtların değeri kaybolacak” demek kolaydır.
Ama ekonomik gerçek bundan daha karmaşıktır.
Para yalnızca kâğıt değildir.
Para, güvendir.
Bir doların değerini yalnızca üzerindeki rakam belirlemez.
ABD ekonomisinin büyüklüğü belirler.
ABD hukuk sistemi belirler.
Vergi kapasitesi belirler.
Merkez bankasının itibarı belirler.
ABD finans piyasalarının derinliği belirler.
Ve en önemlisi, dünyanın geri kalanının o parayı kabul etmeye devam edeceğine ilişkin beklenti belirler.
Dolayısıyla para sistemlerinin çöküşü genellikle matbaanın fazla çalışmasıyla değil, güvenin matbaadan daha hızlı tükenmesiyle gerçekleşir.
Bugün asıl tartışılması gereken de budur.
ASIL TEHLİKE KRİZİN GELMESİ DEĞİL, SİSTEMİN KRİZİ ÖNLEMEK İÇİN DAHA FAZLA BORÇLANMAK ZORUNDA KALMASIDIR
Batı ekonomilerinin önündeki en büyük açmaz burada.
Borç yüksek.
Faiz yüksek.
Demografik baskı yüksek.
Savunma harcamaları artıyor.
Enerji dönüşümünün maliyeti yüksek.
Sosyal devletin finansmanı zorlaşıyor.
Jeopolitik rekabet büyüyor.
Ve devletler bütün bunları finanse etmek için daha fazla borçlanmak zorunda kalıyor.
Fakat borç arttıkça piyasaların istediği faiz yükselirse sistem kendi kuyusunu kazmaya başlıyor.
Bu nedenle bugün finans dünyasında dikkat edilmesi gereken yalnızca borsa endeksleri değildir.
**Tahvil faizlerine bakmak gerekir.
Devletlerin faiz giderlerine bakmak gerekir.
Bütçe açıklarına bakmak gerekir.
Merkez bankalarının bilançosuna bakmak gerekir.
Altın rezervlerine bakmak gerekir.
Ve en önemlisi, dünyanın hangi para biriminde tasarruf etmeyi tercih ettiğine bakmak gerekir.**
Çünkü finansal sistemlerin geleceği bazen borsada değil, insanların ve devletlerin hangi varlığa güvenmeyi seçtiğinde yazılır.
DÜNYA YENİ BİR PARA DÜZENİNE Mİ GİDİYOR?
Belki.
Ama bu dönüşüm yarın sabah gerçekleşmeyecek.
Doların yerini tek başına yuanın alması da beklenmemeli.
Daha olası senaryo başka:
Tek kutuplu para düzeninden çok kutuplu para düzenine geçiş.
Dolar olacak.
Euro olacak.
Yuan daha fazla kullanılacak.
Altın daha fazla rezerv varlığı olacak.
Bölgesel ödeme sistemleri gelişecek.
Yerel para birimleriyle ticaret artacak.
Ve devletler tek bir finansal merkeze bağımlı kalmak istemeyecek.
Bu, doların bir gecede ölümü değildir.
Ama doların dokunulmazlığının sona ermesi olabilir.
Ve aradaki fark tarihseldir.
SON SÖZ: ÇATLAĞI GÖRMEK İÇİN DUVARIN YIKILMASINI BEKLEMEYİN
Bugün Batı finans sisteminin hemen yarın çökeceğini söyleyenler büyük ihtimalle yanılıyor.
Fakat hiçbir sorun yokmuş gibi davrananlar da daha büyük bir yanılgı içindeler.
Fransa'daki tahvil faizleri…
ABD'nin büyüyen borç yükü…
Yapay zekâ şirketlerinde aşırı iyimserlik ihtimali…
Küresel tahvil piyasalarındaki faiz baskısı…
Çin'in yuanı uluslararasılaştırma çabası…
Merkez bankalarının altın talebi…
BRICS ülkelerinin alternatif ödeme mekanizmaları araması…
Bunların hiçbirisi tek başına bir “sistem çöküşü” anlamına gelmez.
Fakat hepsi aynı sorunun farklı yüzlerini gösteriyor:
Dünya, mevcut finansal düzenin sonsuza kadar değişmeden devam edeceğine artık eskisi kadar emin değil.
Ve finans tarihinde en tehlikeli an, insanların paralarını kaybetmeye başladığı an değildir.
Paralarının gelecekte değerini koruyacağından şüphe etmeye başladıkları andır.
Çünkü o noktadan sonra herkes aynı soruyu sormaya başlar:
“Paramı nerede tutmalıyım?”
Dolar mı?
Tahvil mi?
Hisse mi?
Gayrimenkul mü?
Altın mı?
Yuan mı?
İşte finansal sistemlerin kaderini değiştiren soru budur.
Belki de bugün dünyada yaşanan büyük mücadele tam olarak budur.
Batı ile Doğu arasındaki yeni savaş tanklarla değil, bilanço kalemleriyle yürütülüyor.
Ve savaşın cephesi artık yalnızca Ukrayna, Ortadoğu veya Pasifik değil.
**Merkez bankalarının kasalarıdır.
Tahvil piyasalarıdır.
Döviz rezervleridir.
Altın külçeleridir.
Ve paranın kendisidir.**
Bu nedenle önümüzdeki dönemde yalnızca “borsa yükseldi mi, düştü mü?” diye bakmak büyük resmi kaçırmak olacaktır.
Asıl soru şudur:
Dünya hâlâ Batı'nın kâğıt vaatlerine aynı ölçüde güveniyor mu?
Eğer cevap yavaş yavaş “hayır”a dönüyorsa, o zaman karşımızdaki mesele sıradan bir piyasa düzeltmesi değildir.
Bir finansal çağın sonuna ve başka bir finansal çağın başlangıcına tanıklık ediyor olabiliriz.
Ve tarihin en sert uyarısı belki de tam burada yatıyor:
İmparatorlukların çöküşü önce binalarda değil, paranın itibarında başlar.